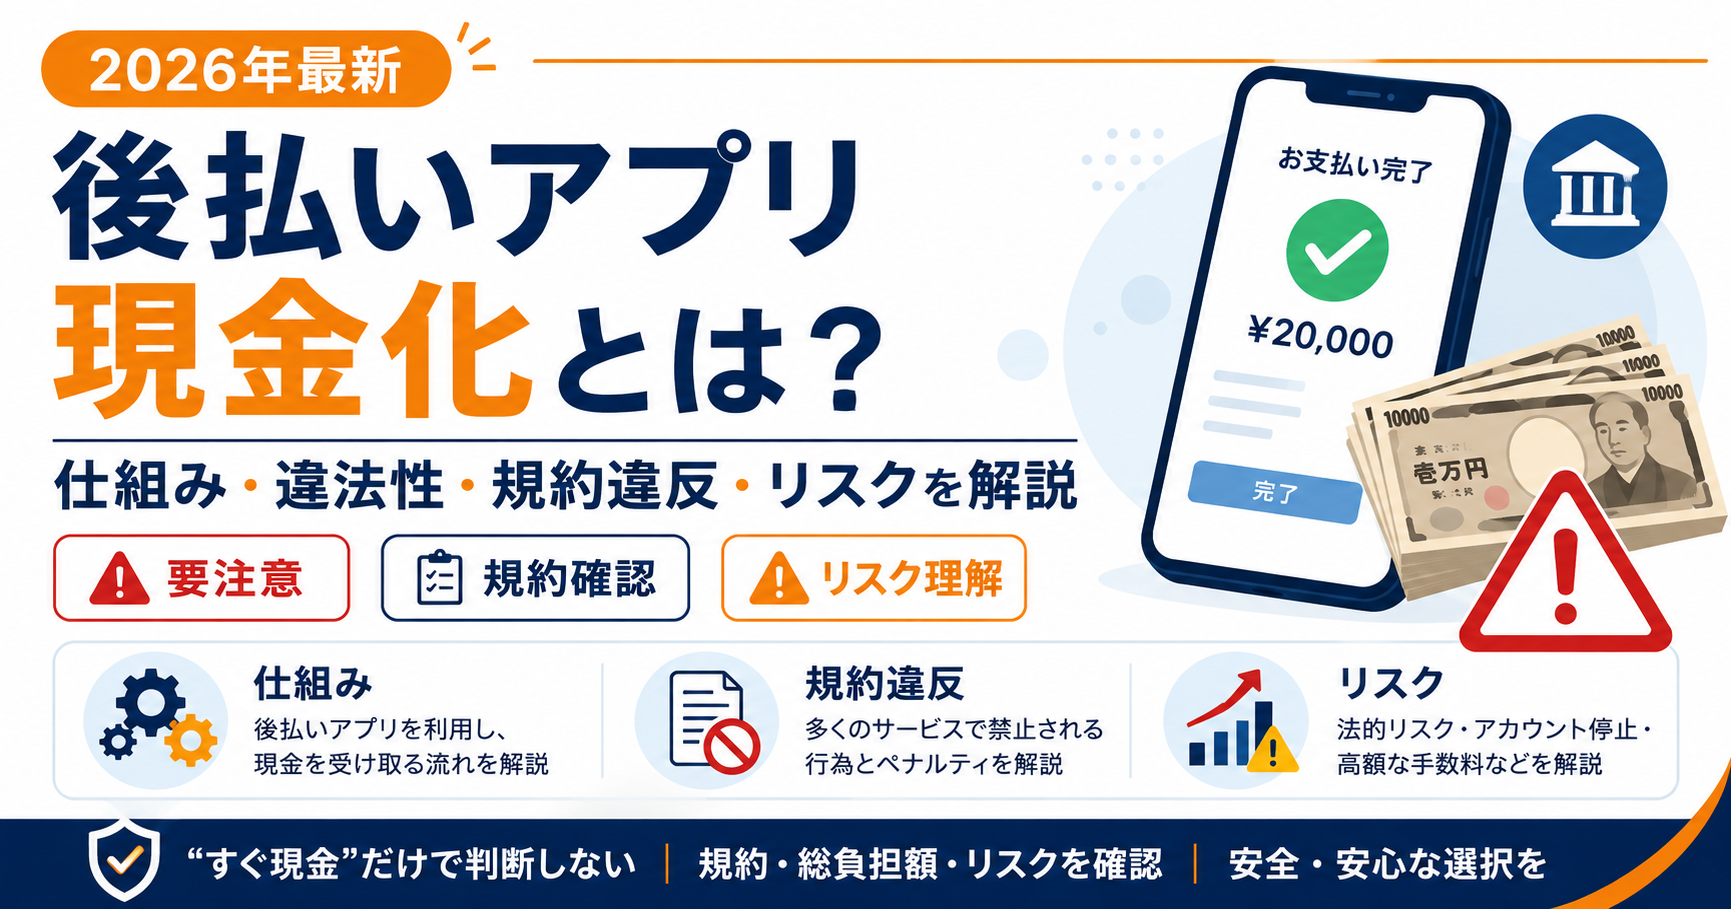
後払いアプリ現金化とは、後払いで購入した商品などを売却し、代金を支払う前に現金を受け取る取引などを指す言葉です。後払いの利用枠が、そのまま自由に引き出せる現金になるわけではありません。
現金を受け取っても、後払いで利用した代金の支払義務は残ります。表示換金率は利益を示す数字ではなく、買取価格や手数料によって最終受取額が下がることがあります。
換金目的の利用はサービスの規約で禁止・制限される場合があり、利用停止などのリスクもあります。この記事では、仕組みと利用前の注意点を説明します。現金化の利用を勧めたり、規約の制限を回避する手順を案内したりするものではありません。
通常の買い物に使うサービスを比較したい方は、後払いアプリおすすめ6選で手数料や用途の違いを確認できます。
後払いアプリ現金化とは
通常の後払いは、商品やサービスの購入代金、またはチャージした金額を後から支払う仕組みです。現金化を目的とする取引では、買ったものを使うことより、売却などを通じて現金を得ることが主な目的になります。
購入・チャージと、その後の売却は別の取引です。売却しても、元の利用代金の支払いがなくなるわけではありません。
金融庁が注意喚起する「後払い(ツケ払い)現金化」には、商品売買の形を取りながら先に報酬等を受け取る取引も含まれます。正規の後払いサービスそのものと、これを利用した現金化取引や悪質な勧誘を混同しないことが大切です。
現金を受け取る仕組みと後日に残る支払い
ここでは取引の関係だけを整理します。購入が成立することと、換金目的の利用が認められていることは別です。
購入した商品を売却する取引
後払いで買った商品などを第三者に売り、その代金を受け取る形です。売却額が購入額を下回っても、購入代金がその分減るわけではありません。
報酬・キャッシュバックをうたう取引
後払いで商品等を購入する条件で、先に報酬やキャッシュバックを支払うと勧誘される場合もあります。名称ではなく、後でいくら支払う契約なのかを確認してください。金融庁は、こうした取引の高額な支払いなどに注意を呼びかけています。
後払いチャージと現金の出金は別
バンドルカードのポチっとチャージ、ワンバンクのあとばらいチャージ、Kyashのイマすぐ入金は、カード決済等に使う残高を後払いで入金する機能です。残高の表示を、自由に出金できる金額と読み替えないでください。出金の可否は入金方法ごとの条件で決まります。
法律上の問題と利用規約を分けて考える
一律に「違法ではない」「安全」と判断しない
「後払い現金化」という名称だけで、個別取引が適法かどうかは判断できません。法律上の評価、サービスとの契約・規約、相手とのトラブルは分けて確認する必要があります。
規約違反が直ちに犯罪の成立を意味するわけではなく、規約の話だけで法的問題がないとも言えません。他人名義の無断使用や虚偽の申告などがある場合は、実際の行為に応じて別の問題が生じ得ます。個別の判断は相談窓口や法律の専門家に確認してください。
商品売買の形式でも実態が貸付けの場合がある
金融庁は、形式が商品売買でも、経済的な実態が貸付けであり、業として行う場合は貸金業に該当するおそれがあると説明しています。すべての商品売買が同じ扱いになるという意味ではありません。
「借金ではない」という広告だけでは判断せず、受取額、支払総額、期日、契約相手を確認しましょう。不明な条件のまま手続きを進めないことが重要です。
サービスごとに確認する規約・出金制限
通常の決済が使えることは、現金化が認められていることを意味しません。以下は規約や残高の扱いに関する要点です。料金表や詳しい使い方は比較記事・個別記事に分けています。
Paidy:換金目的の購入を禁止
Paidyの公式サポートは、換金目的の商品購入と、その目的で購入した商品の買取依頼を禁止対象としています。禁止行為を検知した場合、利用停止や一括請求への変更が行われることがあります。
Paidyについて詳しくは、Paidy(ペイディ)の使い方をご覧ください。
アトカラ:換金目的の利用を禁止
アトカラの公式FAQは、換金・現金化を目的とする利用を禁止し、該当する取引が確認された場合には利用を断ることがあると案内しています。会員登録や本人確認を済ませても、この制限がなくなるわけではありません。
詳しくはアトカラの使い方をご覧ください。
バンドルカード:換金目的の利用に関する規定
ポチっとチャージは、チャージ額と手数料を翌月末までに支払う機能です。カードの発行条件と後払い機能の条件は異なり、ポチっとチャージには年齢確認と審査があります。
バンドルカード利用規約には、換金目的などの利用で不適当と判断した場合に、利用資格の停止・取消し等の措置をとる規定があります。後払いの申込画面に表示される規約と条件も確認してください。
バンドルカードについて詳しくは、バンドルカードの使い方をご覧ください。
ワンバンク:あとばらいチャージの残高は出金不可
あとばらいチャージは本人確認と申請ごとの審査があり、入金額と手数料を翌月末までに支払います。入金した残高を使い切っていなくても、期限内の支払いが必要です。
あとばらいチャージで入金した残高は出金できません。別の方法で入金した残高に出金機能があっても、後払いチャージの残高を引き出せるという意味ではありません。
ワンバンクについて詳しくは、ワンバンクの使い方をご覧ください。
Kyash:イマすぐ入金の残高は出金不可
イマすぐ入金は審査のある後払い入金機能で、入金額と手数料を翌月末までに支払います。公的書類による本人確認が未完了でも申込みは可能ですが、審査がないという意味ではありません。
イマすぐ入金で追加した残高は、支払い状況にかかわらず出金できません。公式案内にある支払い後の送金機能と、銀行口座などへの出金は区別してください。
詳しくはKyashの使い方をご覧ください。
利用前に知っておきたいリスク
今受け取る金額だけでなく、支払いが遅れた場合や、相手と連絡が取れなくなった場合も考えておく必要があります。
受取額が減っても支払いは残る
買取価格や手数料によって、手元に入る金額は利用額より少なくなることがあります。売却先の入金が遅れたり、説明と違ったりしても、後払いサービスへの請求を自己判断で放置しないでください。
繰り返し利用と支払遅延
支払いのために別の後払いを重ねると、複数の請求が同時期に集中します。金融庁も、いわゆる後払い現金化による多重債務の危険性を注意喚起しています。
支払期限や遅延時の費用・制限はサービスによって異なります。支払いが難しいと分かった時点で、公式窓口へ相談してください。連絡すれば必ず延長されるとは限りません。
利用停止や請求条件の変更
適用規約に反する利用に対して、アカウントやサービスが制限される場合があります。停止されれば支払義務も消える、とは考えないでください。具体的な措置はサービスや取引内容により異なります。
個人情報・悪質な勧誘への注意
本人確認が必要な場合でも、相手の運営情報と情報の利用目的を確認してください。アカウントを操作させるために、パスワードやSMS認証コードを第三者へ渡さないでください。
説明と入金額が違う、追加費用を求められる、連絡が取れないなどの問題がある場合は、広告・契約画面・メッセージ・支払記録を保存して相談してください。急かされても、条件不明の追加送金を繰り返さないでください。
表示換金率より最終受取額と支払総額を確認
換金率は利益率ではありません。例えば、後払い利用額が5万円、費用差引後の受取額が4万円なら、受け取った4万円とは別に利用代金5万円の支払いが残ります。これは仕組みを示す仮定例であり、相場ではありません。サービスの利用・支払手数料がある場合は、その負担も別途確認します。
金額を見るときは、次の項目を分けて確認してください。
- 最終的に振り込まれる金額
- 後払いサービスへ支払う金額
- 業者側の手数料
- 振込手数料などの追加費用
- 後払いサービス自体の利用手数料
- 支払期限
受取額と支払総額を同じものとして扱わないことが大切です。表示割合が高くても、規約上の問題や支払義務がなくなるわけではありません。
「審査なし」「即日」の広告をうのみにしない
カードやアカウントを作る条件と、後払いで利用する条件は別です。「本人確認書類なし」と「審査なし」も同じではありません。広告だけで、誰でも同額をすぐ利用できると判断しないでください。
例えばワンバンクは申請ごとに審査を行い、Kyashのイマすぐ入金にも審査があります。ポチっとチャージには年齢確認と審査が必要です。未成年の方は、通常の買い物で使えるアカウントがあっても、後払い機能や現金化を利用してよいとは考えないでください。
入金や振込の「最短」表示は、受付時間や確認手続きなどの条件を伴うことがあります。必要な時刻までに資金が用意できる保証として扱わず、公式画面の条件を確認してください。
詳しくは審査なしで使える後払いアプリはある?をご覧ください。
クレジットカード現金化との違い
利用する決済の契約や利用枠は異なりますが、商品等を介して現金を得ても、元の利用代金を支払う必要がある点は共通します。どちらか一方なら規約や取引上の問題がない、ということではありません。
基本的な違いについては、後払いアプリとクレジットカードの違いで詳しく解説しています。
支払いに困っている場合に先にできること
生活費や請求の不足が理由なら、新たな後払いを重ねる前に、現在の請求額・期日・手持ち資金を整理しましょう。状況に応じて次の方法を検討できます。
- 請求元へ支払いの相談をする。期限変更ができるとは限らないため、自己判断で延ばさない
- 不要な支出や継続契約を確認する
- すでに所有している不要品の売却を検討する。売るために新たな後払い購入を重ねない
- 生活費の相談は市区町村の相談窓口へ、契約トラブルは消費者ホットライン188へ相談する
- 返済が重なっている場合は、多重債務相談窓口や法律の専門家に相談する
相談時には、契約画面や請求明細、相手とのやり取りが分かる記録を用意してください。知らない相手からの勧誘だけで判断せず、公式に案内された窓口を利用しましょう。
後払いアプリ現金化に関するよくある質問
後払いアプリの利用枠は現金として出金できますか?
利用枠がそのまま出金できるわけではありません。ワンバンクやKyashの後払い入金には出金できない残高があります。通常の出金機能と、換金目的で購入・売却する取引は分けて考えてください。
後払い現金化は違法ですか?
名称だけで一律に判断できません。法律上の評価と利用規約違反は別です。商品売買の形式でも実態によって問題となり得るため、個別の疑問は相談窓口や法律の専門家に確認してください。
利用規約に違反すると必ず利用停止になりますか?
措置はサービスと状況によりますが、換金目的の利用を禁止し、停止等を定めるサービスがあります。「知られなければよい」と考えず、公式規約を確認してください。
現金を受け取った後や利用停止後も支払いは必要ですか?
現金を受け取ったことや利用停止だけで、利用代金の支払義務が消えるわけではありません。請求額と期日を確認し、疑問や支払いの困難がある場合は公式窓口へ相談してください。
表示された換金率どおりの金額を受け取れますか?
手数料や適用条件によって異なります。表示割合だけでなく、費用を差し引いた最終受取額と、後払いサービスへ支払う総額を分けて確認してください。
本人確認なしなら審査もありませんか?
同じ意味ではありません。書類提出の有無と利用審査は別で、アカウント作成と後払い機能でも条件が異なります。年齢や利用状況の条件も確認してください。
業者を利用すれば問題ありませんか?
業者を介しても、利用規約や支払義務の問題がなくなるわけではありません。運営情報と契約条件が不明なまま決済したり、認証情報を渡したりせず、不審な場合は相談してください。
まとめ|受取額だけでなく支払いと規約を確認
後払いアプリ現金化では、現金を受け取る取引と後日の請求を分けて考える必要があります。手数料や受取額に加え、適用規約と利用停止等のリスクを確認してください。
通常の買い物に後払いを使う場合も、無理なく支払える範囲で選ぶことが大切です。すでに支払いが難しい場合は、新しい利用先を増やす前に相談しましょう。
通常の決済サービスを比較する場合は、後払いアプリおすすめ6選で用途や支払条件を確認してください。
参考・参照情報
本文の規約・取引リスクについて、次の公式・公的情報を参照しています。
- 金融庁|「今すぐ現金」「手軽に現金」にご注意ください!
- 消費者庁|いわゆる「後払い現金化」に関する注意喚起資料
- Paidy|現金化行為に関するご注意とお願い
- Paidy|ペイディプラス利用規約
- アトカラ|よくある質問
- カンム|バンドルカード利用規約
- ワンバンク|あとばらいチャージとは?
- ワンバンク|入金した残高を現金で引き出す(出金する)には?
- Kyash|「イマすぐ入金」とは?
情報確認日:2026年9月13日。利用条件は変更される場合があります。利用時は公式の案内と契約内容をご確認ください。
サービスごとの対応アプリや条件を比較したい場合は、後払いアプリ現金化サービスの比較ページをご確認ください。